Моделът на спестовност у нас: България е най-депозитно ориентираната страна в региона

АРХИВ/pixabay
Задълженията на домакинствата в страната са нараснали с най-бързия темп след Турция, изпреварвайки значително активите, което ни поставя на 36-о място сред най-богатите държави в света през 2025 г.
България е най-депозитно ориентираната страна в региона, когато става дума за спестовния профил на домакинствата. Това става ясно от най-новия анализ на Allianz – „Allianz Global Wealth Report 2026“.
Финансовите активи на българските домакинства са нараснали с 10,0% през 2025 г. до 136,5 млрд. евро. Отбелязва се леко забавяне спрямо ръста от 11,2% през 2024 г., малко под Източна Европа като цяло (11,2%) и над средното за света (8,6%). От данните става ясно, че депозитите у нас са нараснали най-бързо – със 17,3%, изпреварвайки застраховките и пенсиите (15,8%), докато ръстът при ценните книжа е бил едва 2,4%. Това представлява рязко забавяне спрямо 5,8% през 2024 г. и един от най-слабите темпове на ръст на ценните книжа сред разглежданите държави (Румъния е била единствената, отбелязала пряк спад в стойността на ценните книжа). Въпреки това ценните книжа все още съставляват 35,4% от българските портфейли, близо до средното за Източна Европа от 35,9%, което отразява по-скоро малки печалби от преоценка, отколкото нови покупки.
В същото време новите спестявания са нараснали с 10,0% до 11,9 млрд. евро, като депозитите са поели 73,9% от общия обем (най-високата концентрация сред разглежданите източноевропейски държави), застраховките и пенсиите имат 20,8% дял, а ценните книжа едва 2,1%. Българските домакинства дори са били нетни продавачи на акции (-0,2 млрд. евро). Коригирани за инфлацията, финансовите активи на България са нараснали с 6,3% в реално изражение през 2025 г. и са нараснали кумулативно с 18,6% от 2019 г. – под средното за Източна Европа от 24,5%.
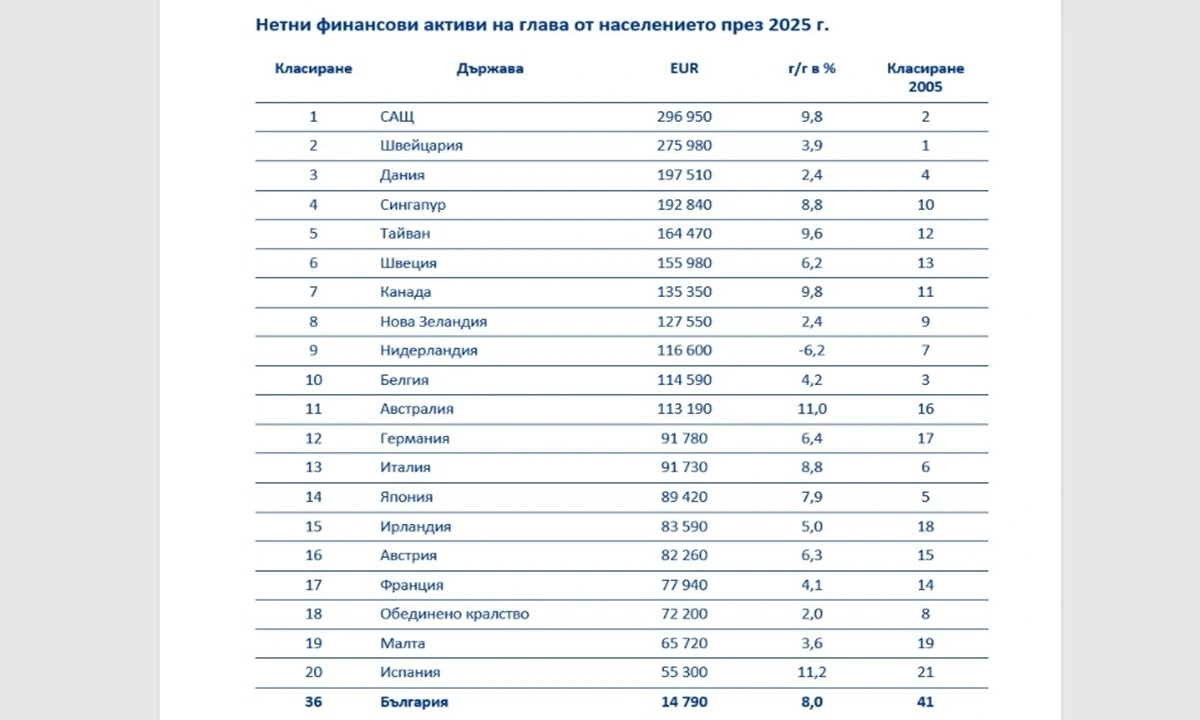
Задълженията на домакинствата са нараснали с 18,1% до 37,2 млрд. евро (най-бързият ръст на задълженията сред разглежданите държави след Турция), изпреварвайки значително активите, така че нетните финансови активи всъщност са се увеличили с едва 7,3% до 99,3 млрд. евро. С нетни финансови активи от 14 790 евро на глава от населението България заема 36-о място сред най-богатите държави в света през 2025 г.
Пазарите, а не спестяванията, движат ръста
17-ото издание на доклада на Allianz Global Wealth Report поставя под лупа ситуацията с активите и задълженията на домакинствата в близо 60 държави. Тазгодишното издание показва, че глобалното богатство на домакинствата достига нов рекорд през 2025 г., докато пазарните печалби и възходът на ИИ правят притежаването на активи все по-определящо за това кой ще се възползва от бъдещото създаване на богатство.
Глобалните финансови активи нараснаха с 8,6% през 2025 г. до рекордните 268,4 трлн. евро, въпреки предизвикателната геополитическа и икономическа среда. Пазарите свършиха тежката работа през 2025 г., тъй като нарастващите цени на активите генерираха приблизително 4 от всеки 5 евро ново богатство на домакинствата. Новите спестявания намаляха с 5,4% до 4,1 трлн. евро.
„Глобалното богатство постави поредния рекорд през 2025 г., но това е само половината от историята“, казва Лудовик Субран, главен икономист и главен инвестиционен директор на Allianz. „От 2019 г. досега номиналните финансови активи са нараснали с 50%, но в реално изражение, без инфлацията, ръстът е едва 23%. Ситуацията е още по-лоша в Западна Европа, където финансовите активи в реално изражение са нараснали с едва 0,5% спрямо 2019 г. В Северна Америка ръстът е 21%, а в Китай – 70%.“
Портфейлите задават тона
Структурата на портфейлите все повече определя кой извлича ползи от създаването на богатство. През 2025 г. ценните книжа нараснаха с 12,4% – над два пъти по-бързо от депозитите (5,7%) или застраховките и пенсиите (5,0%), увеличавайки дела си в глобалните финансови активи до рекордните 46,9%. Домакинствата в Северна Америка, при които 60,7% от портфейлите са инвестирани в ценни книжа, се възползваха особено силно от растящите пазари и регионът генерира 51,4% от глобалното увеличение на финансовите активи. През последното десетилетие печалбите от преоценка представляваха 71% от ръста на финансовите активи в Северна Америка спрямо едва 36% в Западна Европа, което отразява значението на инвестирането на спестяванията пред държането им в нискодоходни сметки.
2026 – 2027: ИИ като ключов фактор при забавящ се ръст на БВП
Нашите оценки сочат, че глобалните финансови активи биха могли да нараснат чувствително на 9% през 2026 г., но средносрочната перспектива е по-сложна, тъй като по-бавният растеж, устойчивата инфлация, фрагментацията и високият публичен дълг оказват натиск върху доходността. Затова ИИ е ключовият фактор за бъдещето: по-добрата производителност и печалби биха могли да поддържат доходността на активите, но нарастващата зависимост от пазари, задвижвани от ИИ, за генериране на богатство за домакинствата е източник и на уязвимост. С ръст на S&P 500 от около 95% от края на 2022 г. голяма част от неотдавнашния тласък в богатството се основава на завишени пазарни оценки и очаквания за ИИ. Нашият анализ показва, че 25-процентна корекция на S&P 500 би заличила около 27 трлн. щатски долара от богатството на американските домакинства в годината на шока – еквивалент на почти 14% от общото им нетно богатство, което ще натежи върху доверието и потреблението и ще тласне американската икономика в рецесия.
Но историята с богатството от ИИ не се свежда само до това колко богатство се създава, а и до това кой прибира печалбите. „ИИ може да се превърне в следващия голям двигател на богатство, но ключовият въпрос е кой ще получи дял от него“, казва Катарина Утермьол, ръководител на отдел „Тематични и политически изследвания“ в Allianz Research. „Тъй като ИИ потенциално измества повече създаване на стойност към капитала, по-широкото участие в капиталовата доходност и политиките, които помагат на работниците да се адаптират, ще бъдат ключови за по-широкото разпределяне на дивидента от богатството, създадено от ИИ.“
FaceBook Twitter Pinterest https://tribune.bg/bg/parite/modelat-na-spestovnost-u-nas-b/


Коментари (0)
Добави коментар